Monika Sanacka
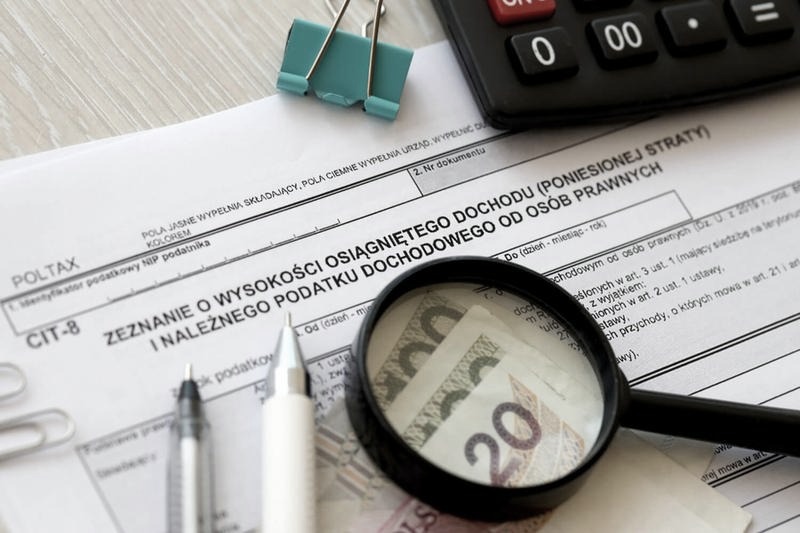
Artykuł 17 ustawy o podatku dochodowym od osób prawnych (CIT) stanowi prawdziwą skarbnica informacji dla podatników. Wspiera rozwój przedsiębiorstw, oferując szereg zwolnień, które mogą znacznie poprawić sytuację finansową firm. Na przykład, firmy inwestujące w nowe technologie lub badania i rozwój mogą liczyć na ulgi sięgające nawet 30% wartości poniesionych wydatków. To pokazuje, jak wiele możliwości tkwi w przepisach, mających na celu wsparcie przedsiębiorców w dążeniu do innowacji.
- Artykuł 17 ustawy o CIT oferuje szereg zwolnień podatkowych, które wspierają rozwój przedsiębiorstw.
- Firmy inwestujące w nowe technologie mogą uzyskać ulgi do 30% wydatków.
- Aby skorzystać z ulg, podatnicy muszą spełnić określone warunki, takie jak udokumentowanie wydatków.
- Dochody ze sprzedaży nieruchomości w gospodarstwie rolnym są zwolnione z opodatkowania po upływie 5 lat od nabycia, ale muszą być wykazane w zeznaniu CIT-8.
- Fundusze inwestycyjne zarejestrowane w UE/EOG mogą być zwolnione z CIT, jeśli spełniają określone warunki opodatkowania w kraju siedziby.
- Jednostki naukowe mogą korzystać ze zwolnień, jeśli dochody są wykorzystywane zgodnie z ich statutem.
- Umowy międzynarodowe mogą przewidywać dodatkowe zwolnienia od opodatkowania dla odpowiednich podatników.
- Organizacje pożytku publicznego muszą mieć dokładne zapisy w statucie i dokumentować darowizny oraz składki, aby utrzymać zwolnienie z CIT.
Korzystanie z tych zwolnień jednak wymaga spełnienia konkretnych warunków. Aby skorzystać z ulgi na inwestycje w nowe technologie, przedsiębiorca musi udokumentować wydatki oraz wykazać, że innowacje zwiększają efektywność produkcji. W artykule dokładnie omówię warunki, które należy spełnić, by w pełni wykorzystać potencjał Art. 17 ustawy o CIT. Dzięki tym informacjom każdy z Was zyska szansę na lepszą przyszłość finansową swojej firmy!
Porównanie propozycji zwolnień podatkowych na podstawie Art. 17 ustawy o CIT
| Propozycja | Warunki zwolnienia | Kluczowe informacje |
|---|---|---|
| Dochody z tytułu sprzedaży nieruchomości wchodzących w skład gospodarstwa rolnego | Sprzedaż po upływie 5 lat od nabycia, konieczność wykazania dochodów w zeznaniu CIT-8. | Zwolnienie z opodatkowania przy sprzedaży, jednak konieczność dokumentacji i zgłoszenia dochodów. |
| Dochody osiągane poza terytorium Rzeczypospolitej Polskiej | Fundusze zarejestrowane w UE lub EOG, dochody muszą być opodatkowane w kraju siedziby. | Możliwość zwolnienia dochodów funduszy inwestycyjnych, ważne jest zrozumienie przepisów. |
| Dochody z działalności statutowej jednostek naukowych i instytutów badawczych | Dochody przeznaczone na działalność statutową, konieczność wykazania w CIT-8/O. | Otwarte katalogi zwolnień, rygorystyczne wymagania dotyczące zgodności z statutem. |
| Dochody osiągane przez podatników z umów międzynarodowych | Możliwość zwolnienia, jeśli umowa międzynarodowa to przewiduje, konieczność wykazania przychodów. | Umowy międzynarodowe mogą oferować korzystniejsze warunki niż krajowe przepisy. |
| Przychody z działalności statutowej organizacji pożytku publicznego | Precyzyjne zapisy w statucie, dokumentacja darowizn przekraczających 15 000 zł. | Zwolnienie z CIT dla przychodów przeznaczonych na działalność statutową, konieczność aktualizacji statutu. |
Dochody z tytułu sprzedaży nieruchomości wchodzących w skład gospodarstwa rolnego
Dochody uzyskiwane z tytułu sprzedaży nieruchomości, które wchodzą w skład gospodarstwa rolnego, mają kluczowe znaczenie dla wielu rolników oraz przedsiębiorców w sektorze rolnym. Zgodnie z przepisami, te dochody są zwolnione z opodatkowania na podstawie artykułu 17 ustawy o CIT, pod warunkiem, że sprzedaż następuje nie wcześniej niż pięć lat od momentu nabycia nieruchomości. Na przykład, jeśli zakupiłam działkę rolną w 2021 roku, zwolnienie podatkowe przy jej sprzedaży przysługuje dopiero w 2026 roku. Tego rodzaju regulacje są istotne dla planowania finansów gospodarstwa rolnego, umożliwiając przemyślane inwestowanie w rozwój produkcji oraz reinwestowanie zysków.
Warto jednak pamiętać, że mimo zwolnienia z opodatkowania, dochody z takiej sprzedaży należy wykazać w zeznaniach CIT-8 oraz CIT-8/O, nawet gdy nie podlegają opodatkowaniu. Jak już dotykamy tego tematu, sprawdź, jakie zaskakujące dochody osiąga Kasia Tusk. To może być zaskakujące dla wielu rolników, którzy myślą, że brak podatku zwalnia ich od tych obowiązków. Rzetelna dokumentacja oraz przestrzeganie terminów stanowią fundament unikania nieporozumień z urzędami skarbowymi. Finanse w gospodarstwie rolnym obejmują nie tylko kwestie związane z plonami i hodowlą, ale również skuteczne zarządzanie majątkiem oraz korzystanie z przepisów prawa.
Czy wiesz, że rolnicy mogą zyskać dodatkowe korzyści, sprzedając nieruchomości wchodzące w skład gospodarstwa rolnego? Jeżeli dochody z takiej sprzedaży zostaną przeznaczone na inwestycje w rozwój gospodarstwa, mogą w przyszłości skorzystać z kolejnych ulg podatkowych, np. związanych z modernizacją lub zakupem nowych technologii rolniczych.
Dochody osiągane poza terytorium Rzeczypospolitej Polskiej
Dochody uzyskiwane poza Rzecząpospolitą Polską, szczególnie te związane z funduszami inwestycyjnymi, stanowią istotny temat w kontekście przepisów dotyczących podatku dochodowego od osób prawnych (CIT). Zgodnie z art. 3 ust. 2 ustawy o CIT, nierezydenci muszą płacić podatek jedynie od dochodów uzyskanych w Polsce. Oznacza to, że dochody funduszy z siedzibą w Luksemburgu mogą korzystać ze zwolnienia, jeżeli spełniają określone warunki. Fundusze inwestycyjne z Luksemburga, takie jak zastrzeżone alternatywne fundusze inwestycyjne, mogą uzyskać zwolnienie z CIT, jeśli koncentrują swoją działalność na zbiorowym lokowaniu środków w wyznaczone aktywa finansowe.
Art. 17 ust. 1 pkt 58 ustawy o CIT potwierdza, że zwolnienie obejmuje także instytucje wspólnego inwestowania z siedzibą w Unii Europejskiej lub EOG, które opodatkowują całość swoich dochodów. Zerknij na inny wpis, w którym pojawił się podobny wątek. Należy jednak zwrócić uwagę na inne przepisy, takie jak art. 17 ust. 1 pkt 57, który wyklucza pewne rodzaje dochodów, w tym te związane z nieruchomościami. Precyzyjne ustalenie, jakie dochody funduszu kwalifikują się do zwolnienia, jest kluczowe. Kiedy fundusz inwestuje w nieruchomości i generuje dochody z ich zarządzania, zgodnie z wyrokami sądów administracyjnych, nie wszystkie jego dochody mogą kwalifikować się do ulgi podatkowej.
Poniżej znajdują się kluczowe informacje dotyczące warunków zwolnienia z CIT dla funduszy inwestycyjnych:
- Fundusze muszą być zarejestrowane w Unii Europejskiej lub EOG.
- Wszystkie dochody funduszów muszą być opodatkowane w kraju siedziby.
- Fundusze powinny koncentrować się na lokowaniu środków w określone aktywa finansowe.
- Muszą spełniać określone wymogi dotyczące struktury i działalności.
Ciekawostką jest, że fundusze inwestycyjne z siedzibą w Luksemburgu zyskały status „niewidocznych” dla podatku CIT w Polsce, co sprawia, że stają się atrakcyjną alternatywą dla inwestycji, szczególnie w kontekście międzynarodowym, jednak kluczowa jest staranność w przestrzeganiu warunków zwolnienia.
Dochody z działalności statutowej jednostek naukowych i instytutów badawczych
Dochody z działalności statutowej jednostek naukowych oraz instytutów badawczych odgrywają kluczową rolę w ich funkcjonowaniu. Zgodnie z art. 17 ustawy o CIT, jednostki realizujące cele badawcze i naukowe mogą skorzystać z zamkniętego katalogu zwolnień. Te zwolnienia dotyczą dochodów, które przeznaczone są wyłącznie na działalność zgodną z ich statusem. Oznacza to, że każdy przychód musi ściśle korespondować z definicją działalności statutowej. Na przykład, instytut, który uzyskuje dochody z wytwarzania wyrobów przemysłu elektronicznego, może być zwolniony z opodatkowania, pod warunkiem przeznaczenia tych dochodów na cele statutowe.
Aby skorzystać ze zwolnienia, każdy podatnik musi wykazać te dochody w formularzu CIT-8/O, nawet w przypadku zwolnienia. Brak zgłoszenia powoduje nieprzyjemne konsekwencje. Na przykład, instytut, który nie ma precyzyjnie określonych celów w statucie lub nie aktualizuje ich przy rozszerzeniu działalności, może utracić prawo do zwolnienia. Organy podatkowe są w tej kwestii restrykcyjne, zwracając uwagę na zgodność zapisów w statucie, co może rodzić trudności interpretacyjne dla wielu instytucji.
Dochody osiągane przez podatników określonych w art. 3 ust. 1, jeżeli umowa międzynarodowa, której Rzeczpospolita Polska jest stroną, tak stanowi
Art. 17 ustawy o CIT to istotny przepis dla podatników, którzy mogą skorzystać z konkretnych zwolnień od opodatkowania. Kluczowym elementem tego zapisu jest możliwość zwolnienia dochodów podatników z określonych źródeł, jeżeli umowa międzynarodowa, której Rzeczpospolita Polska jest stroną, to przewiduje. Wyjątkowość tego zwolnienia polega na tym, że dotyczy zarówno osób prawnych, jak i podmiotów spełniających ściśle określone kryteria. Im więcej osób poznaje znaczenie międzynarodowych umów w kontekście zwolnień podatkowych, tym lepiej, ponieważ otwierają one drzwi do oszczędności.
Warto również pamiętać, że mimo zwolnień, podatnik musi wykazać dochody w zeznaniach CIT-8 oraz CIT-8/O. Oznacza to, że przedsiębiorcy muszą skrupulatnie analizować i dokumentować osiągnięte przychody. Znajomość przepisów i umiejętność interpretacji artykułów związanych z dofinansowaniami i zwolnieniami, jak art. 17, stanowią klucz do optymalizacji obciążeń podatkowych. Dlatego warto zrozumieć, co dokładnie zyskujemy oraz jakie obowiązki na nas spoczywają, aby w pełni wykorzystać potencjał dostępnych ulg.
Ciekawostką jest, że niektóre umowy międzynarodowe mogą przewidywać zwolnienia podatkowe, które różnią się od standardowych regulacji krajowych, co daje podatnikom możliwość dostosowania strategii księgowych i podatkowych w celu maksymalizacji korzyści.
Przychody z działalności statutowej organizacji pożytku publicznego
Przychody z działalności statutowej organizacji pożytku publicznego mają kluczowe znaczenie dla jej funkcjonowania oraz realizacji celów społecznych. Organizacje te mogą skorzystać z zwolnienia z podatku dochodowego od osób prawnych (CIT), jeśli spełnią określone warunki. Zgodnie z art. 17 ust. 1 pkt 4 ustawy o CIT, dochody przeznaczone na działalność statutową, taką jak nauka, kultura czy ochrona zdrowia, są zwolnione z opodatkowania. Dzięki temu organizacje mogą unikać dodatkowych obciążeń fiskalnych, co sprzyja korzystaniu z dotacji, darowizn, składek członkowskich i wpływów z odpłatnej działalności statutowej, w efekcie wspierając rozwój projektów oraz beneficentów.
Aby korzystać z tych przywilejów, organizacja musi zadbać o precyzyjne zapisy w swoim statucie, określające cele. Niestety, wiele NGO popełnia błąd, ignorując dopasowanie statutu do rzeczywistych działań. Taka sytuacja może prowadzić do utraty zwolnienia podatkowego. Na przykład przychody z darowizn przekraczających 15 000 zł oraz składki członkowskie muszą być odpowiednio udokumentowane, by uniknąć problemów z fiskusem. Warto zatem regularnie monitorować oraz aktualizować zapisy statutu, aby w pełni wykorzystać dostępne możliwości wsparcia finansowego oraz utrzymać płynność organizacji.
Poniżej przedstawiono kilka kluczowych warunków, które organizacje muszą spełnić, aby utrzymać zwolnienie podatkowe:
- Dokładne zapisy w statucie dotyczące celów działalności.
- Dokumentacja przekraczających 15 000 zł darowizn.
- Odpowiednie uwzględnienie składek członkowskich w dokumentach finansowych.
- Regularna aktualizacja statutu zgodnie z rzeczywistymi działaniami organizacji.