Monika Sanacka
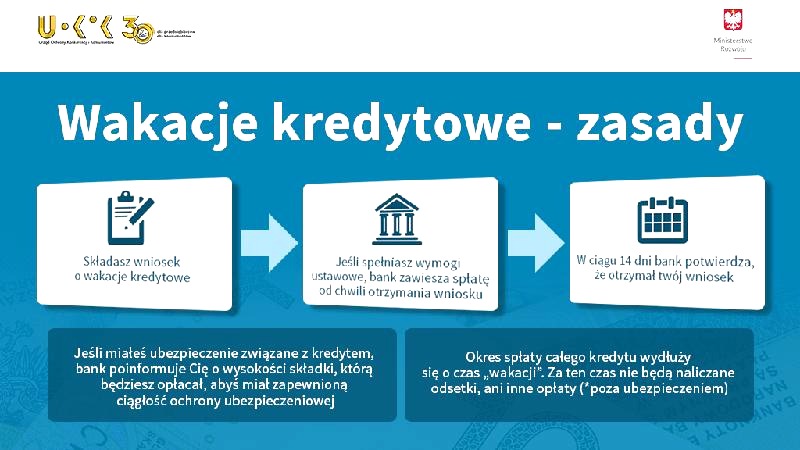
Wakacje kredytowe mają pomóc kredytobiorcom odetchnąć od wysokich rat, ale szczegóły programu wciąż budzą wiele pytań. Kiedy Senat podejmie decyzję w sprawie nowych przepisów i jakie zmiany mogą one wprowadzić? Sprawdzamy, kto będzie mógł skorzystać z zawieszenia spłaty, na jakich warunkach oraz co planowane rozwiązania oznaczają dla domowych budżetów.
Senat rozpatrzy ustawę o wakacjach kredytowych i może przyjąć ją bez zmian, wprowadzić poprawki albo odrzucić. Jeśli senatorowie zaproponują zmiany, Sejm zdecyduje, czy je zaakceptować.
Ostateczne zasady poznamy po zakończeniu prac parlamentu, podpisie prezydenta i publikacji ustawy w Dzienniku Ustaw. Termin wejścia przepisów w życie określi sama ustawa.
Wakacje kredytowe mają umożliwić czasowe zawieszenie spłaty raty kredytu hipotecznego. Kluczowe będą warunki programu: uprawnieni kredytobiorcy, liczba rat i terminy. Jak już jesteśmy w temacie to sprawdź, gdzie na scenie politycznej plasuje się Platforma Obywatelska. W edycji z 2026 r. można było odroczyć łącznie 4 raty: 2 od czerwca do sierpnia i kolejne 2 od września do grudnia. Obowiązywał m.in. limit kredytu w wysokości 1,2 mln zł oraz kryterium, zgodnie z którym rata musiała przekraczać 30 proc. dochodu gospodarstwa domowego.
Poprawki mogą zmienić zasady zawieszenia rat i termin składania wniosków
Jeśli Senat przyjmie ustawę bez poprawek, skieruje ją do prezydenta. Jeśli wprowadzi zmiany, Sejm zdecyduje, czy je przyjąć, czy odrzucić. Dopiero wtedy poznamy ostateczne brzmienie przepisów. Dla kredytobiorców ważna będzie także konkretna data rozpoczęcia naboru wniosków.
Zawieszenie rat nie umarza długu: kredytobiorca ureguluje odroczone płatności później, a okres spłaty może się wydłużyć. W 2026 r. banki nie naliczały za czas zawieszenia odsetek ani innych opłat kredytowych, mogły jednak pobierać składki za powiązane ubezpieczenia. Tamte przepisy obejmowały m.in. kredyty złotowe zaciągnięte przed 1 lipca 2022 r. na własne potrzeby mieszkaniowe.
Daty i zasady poznamy po zakończeniu prac parlamentarnych, podpisie prezydenta i publikacji ustawy. Wtedy kredytobiorcy sprawdzą, czy spełniają warunki, ile rat mogą zawiesić i od kiedy złożą wniosek. Do tego czasu szczegóły pozostają nieostateczne, ponieważ poprawki Senatu lub Sejmu mogą zmienić zasady programu.
| Obszar | Dane i szczegóły |
|---|---|
| Limit kredytu | ≤ 1 200 000 zł |
| Wskaźnik rata/dochód | > 30% średnio za 3 mies. Wyjątek: gospodarstwo z ≥ 3 dzieci |
| Kredyt | Złotowy • umowa przed 1.07.2022 • ≥ 6 rat do spłaty |
| Cel i liczba umów | Własne potrzeby mieszkaniowe • 1 umowa |
| Zawieszenie spłat | 4 raty • 2 w II–III kw. + 2 w IV kw. |
| Odroczone raty | Bez odsetek • spłata przesunięta w harmonogramie |
| Koszty w czasie zawieszenia | Ubezpieczenia nadal płatne • możliwe +4 mies. |
| Wykorzystanie środków | Nadpłata: niższa rata lub krótszy okres • inwestycja: porównać stopę zwrotu z kosztem kredytu |
Kto spełni warunki programu i będzie mógł zawiesić spłatę rat?
Z programu mogą skorzystać osoby spłacające kredyt hipoteczny w złotych, zaciągnięty przed 1 lipca 2022 roku na własne potrzeby mieszkaniowe. Umowa musi nadal obowiązywać i obejmować co najmniej sześć niespłaconych rat. Zawieszenie obejmuje jedną umowę — należy wybrać kredyt związany z własnym mieszkaniem, nawet jeśli kredytobiorca ma inne nieruchomości lub kredyty. Liczy się cel umowy, a nie to, czy właściciel obecnie wynajmuje nieruchomość.
Kredyt nie może przekraczać 1,2 mln zł. Ponadto średni wskaźnik raty do dochodu (RdD) z trzech miesięcy przed złożeniem wniosku musi wynosić ponad 30%. Aby go obliczyć, w każdym miesiącu należy podzielić ratę kapitałowo-odsetkową przez dochód całego gospodarstwa domowego, a następnie uśrednić trzy wyniki. Z tego warunku zwolnione są osoby utrzymujące co najmniej troje dzieci.
Premie, najem i pensje mogą przesądzić o przerwie w spłacie
Dochód obejmuje środki wszystkich członków gospodarstwa domowego, m.in. pensję, przychody z działalności gospodarczej i najmu oraz zarobki uczącego się dziecka. Nie wlicza się do niego niektórych świadczeń, takich jak 800+, stypendia szkolne i wybrane zasiłki. Ponieważ premie roczne, przychody z firmy i jednorazowe wpływy mogą utrudnić obliczenia, warto sprawdzić zasady rozliczania każdej pozycji. Przed złożeniem wniosku porównałabym dochody z każdego z trzech miesięcy z wysokością raty.
Kredytobiorca potwierdza spełnienie kryteriów w oświadczeniu składanym pod rygorem odpowiedzialności karnej. Zwykle nie musi dołączać zaświadczeń z pracy, ZUS-u ani urzędu skarbowego. Wniosek można złożyć pisemnie, mailowo lub przez bankowość elektroniczną, jeśli bank udostępnia tę opcję. Zawieszenie rozpoczyna się w dniu doręczenia wniosku, a bank ma 21 dni na potwierdzenie jego otrzymania i podanie kosztów powiązanych ubezpieczeń. W tym czasie kredytobiorca nie płaci rat kapitałowych ani odsetek, ale nadal może opłacać składki ubezpieczeniowe; spłata kredytu przesuwa się.
Warto sprawdzić dochód osobno w każdym z trzech miesięcy — premia lub jednorazowy przychód może zmienić średni wskaźnik RdD i przesądzić o prawie do zawieszenia rat.
Nadpłata czy inwestycja: jak najlepiej wykorzystać odroczone raty?
Porównaj nadpłatę kredytu z inwestowaniem pieniędzy uwolnionych dzięki odroczeniu rat. Uwzględnij koszty, ryzyko i swoją sytuację finansową.
- Sprawdź koszt odroczenia. Odroczenie przesuwa spłatę, ale nie zmniejsza długu i zwykle wydłuża harmonogram. Ustal z bankiem, które składki ubezpieczeniowe nadal trzeba opłacać oraz czy w tym czasie biegnie okres stałego oprocentowania.
- Zabezpiecz budżet przed nadpłatą lub inwestycją. Jeśli nie masz poduszki finansowej, odłóż część uwolnionych pieniędzy na nagłe wydatki. W przeciwnym razie kryzys może zmusić Cię do zaciągnięcia droższego długu.
- Porównaj oszczędność z realistycznym zyskiem. Nadpłata zmniejsza kapitał i przyszłe odsetki, a jej korzyść zależy m.in. od oprocentowania kredytu. Z kolei inwestycję oceń po podatku i opłatach, uwzględniając ryzyko — prognozowany zwrot nie gwarantuje zysku. Jeśli koszt kredytu przewyższa realistyczny zysk netto, nadpłata może się bardziej opłacać.
- Wybierz sposób nadpłacania. Poproś bank o symulację obniżenia raty i skrócenia okresu kredytowania. Skrócenie okresu zazwyczaj mocniej ogranicza łączne odsetki, natomiast niższa rata bardziej odciąża miesięczny budżet.
- Zdecyduj, kiedy przekazać środki. Nadpłacaj na bieżąco, jeśli chcesz szybciej zmniejszać zadłużenie, a bank nie pobiera istotnych opłat. Jeśli nalicza opłaty, porównaj ich wysokość z korzyścią z jednorazowej wpłaty po zgromadzeniu pieniędzy. Pamiętaj też, że gdy nadpłata obniża ratę, mogą zmniejszyć się również kolejne nadpłaty.
- Policz kilka scenariuszy na własnych danych. Porównaj spłatę bez odroczenia, wydanie uwolnionych pieniędzy, nadpłaty miesięczne i jednorazowe oraz inwestowanie. Uwzględnij aktualne saldo, pozostały okres, oprocentowanie, rodzaj rat, ubezpieczenia, opłaty za nadpłatę i realistyczny zwrot z inwestycji. Traktuj wyniki jako szacunki, ponieważ przyszłe oprocentowanie i stopy zwrotu mogą się zmienić.
Cztery miesiące bez rat, ale nie bez kosztów. Co warto wiedzieć o ubezpieczeniu i harmonogramie spłat?
Cztery miesiące bez raty kapitałowo-odsetkowej dają budżetowi oddech, ale nie umarzają długu. Pominięte raty trzeba spłacić później, zwykle po wydłużeniu harmonogramu o czas zawieszenia. Przy racie 3 600 zł możesz zachować w bieżącym budżecie nawet 14 400 zł, lecz to odroczenie wydatku, a nie oszczędność.
Bank nie pobiera w tym czasie rat ani odsetek od przesuniętych płatności, ale może nadal naliczać składki ubezpieczeniowe, np. za polisę nieruchomości, ubezpieczenie na życie, od utraty pracy lub niskiego wkładu. Składka 20 zł miesięcznie oznacza 80 zł za cztery miesiące; przy innej polisie koszt będzie inny. Dlatego przed złożeniem wniosku poproś bank o wykaz opłat i sprawdź, które z nich pozostaną.
Odroczenie rat może zmienić więcej, niż się wydaje — sprawdź skutki dla kredytu
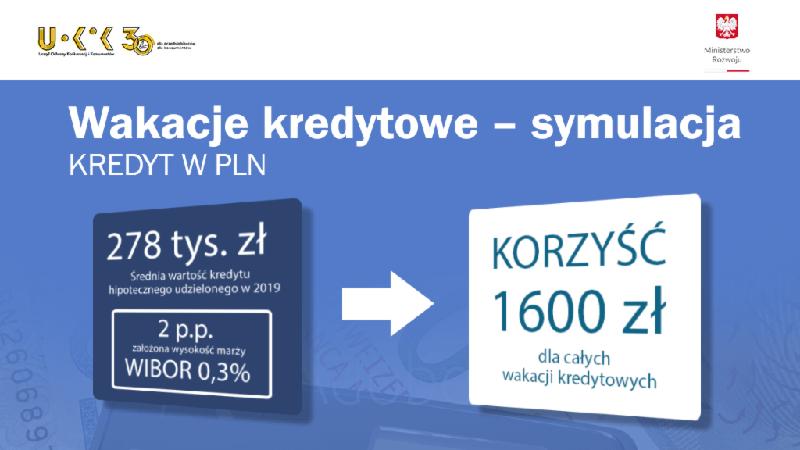
Zanim zdecydujesz, poproś bank o nowy harmonogram i porównaj trzy możliwości: przeznaczenie pieniędzy na bieżące potrzeby, odłożenie ich jako poduszki finansowej lub nadpłatę kredytu. Przy saldzie 440 000 zł, 240 ratach do spłaty i oprocentowaniu 7,71% nadpłata może ograniczyć odsetki; skrócenie okresu spłaty często przynosi większy efekt niż obniżenie rat. Ostateczny wynik zależy jednak od umowy, rodzaju oprocentowania, opłat za nadpłatę i przyszłych zmian stóp procentowych. Potraktuj więc wyliczenia jako punkt odniesienia, a nie gwarancję zysku.
Przed podjęciem decyzji porównaj najważniejsze kwestie związane z zawieszeniem rat:
- łączną kwotę rat, których płatność zostanie odroczona;
- składki ubezpieczeniowe i inne opłaty, które mogą być nadal naliczane;
- wpływ zawieszenia na nowy harmonogram oraz okres stałego oprocentowania;
- możliwość nadpłaty kredytu i ewentualne opłaty z nią związane;
- wymagane dokumenty, kryteria programu i nowe daty płatności.
Ponadto sprawdź, czy zawieszenie zmieni okres obowiązywania stałego oprocentowania — nie musi on wydłużyć się wraz z harmonogramem. Wniosek może wymagać oświadczenia o sytuacji gospodarstwa domowego, a kryteria i procedura zależą od programu oraz aktualnych przepisów. Poproś kredytodawcę o potwierdzenie dat nowych płatności, wysokości składek i skutków nadpłaty. Dzięki temu poznasz koszty i konsekwencje przed podjęciem decyzji.
Źródła:
- https://marciniwuc.com/wakacje-kredytowe-2024/