Monika Sanacka
W dzisiejszych czasach młode osoby stają przed wyzwaniem znalezienia mieszkania na start. Dlatego z radością przyjęłam wprowadzenie rządowego programu „Mieszkanie na start”, który ma ułatwić dostęp do finansowania dla tych, którzy marzą o własnym lokum. Dopłaty do kredytów hipotecznych znacząco obniżą koszty miesięcznych rat, co jest kluczowe w obliczu rosnących kosztów życia.
Rząd przewiduje stipulatory oprocentowania uzależnione od liczby osób w gospodarstwie domowym. Dla jednoosobowego gospodarstwa oprocentowanie wyniesie 1,5%, dla dwuosobowego 1%, a rodziny z trojgiem dzieci i więcej mogą liczyć na oprocentowanie nawet 0%. Dzięki temu rodziny z dziećmi zyskają większe szanse na korzystne warunki kredytowe. Skierowanie pomocy do gospodarstw z niższymi dochodami sprawia, że program trafi do osób, które naprawdę jej potrzebują.
Rewolucyjne zmiany w kredytach hipotecznych: 600 tys. zł na wymarzone mieszkanie bez wkładu własnego!
Program wprowadza limity kwot kapitału, do których przysługuje dopłata. Gospodarstwo jednoosobowe może otrzymać maksymalnie 200 tys. zł, a czteroosobowe 500 tys. zł. Większe rodziny mogą ubiegać się o 600 tys. zł. W miastach, gdzie ceny mieszkań są wyższe, limity wzrosną o 10%, co czyni ofertę jeszcze bardziej atrakcyjną. Program „Mieszkanie na start” skutecznie odpowiada na potrzeby Polaków marzących o własnym kącie. Jeżeli interesują cię takie tematy, sprawdź, jak nowa ustawa wpłynie na kredyty dla młodych.
Wsparcie finansowe w ramach programu „Mieszkanie na start” jest szansą dla wielu młodych ludzi, którzy chcą spełnić swoje marzenia o własnym lokum. To krok w stronę lepszej przyszłości dla rodzin i osób młodych.
Kluczową zaletą tego programu jest możliwość uzyskania wsparcia finansowego bez wymagania wkładu własnego, co ułatwia życie wielu osobom. Gwarancje Banku Gospodarstwa Krajowego dają mi pewność, że nawet bez dużych oszczędności mogę starać się o kredyt na wymarzone mieszkanie. Cieszę się, że młodzi ludzie oraz rodziny zyskają większe szanse na zdobycie własnego lokum na korzystnych warunkach. To realizacja marzeń, na które wielu z nas czekało z utęsknieniem!
Kiedy rusza program i jakie są kluczowe terminy?
Program „Mieszkanie na start” rozpocznie działalność w drugiej połowie 2024 roku. Inicjatywa ta adresowana jest do osób planujących zakup swojego pierwszego mieszkania lub domu. Celem programu jest wsparcie młodych ludzi i rodzin w trudnym procesie uzyskiwania kredytów hipotecznych. Rząd zarezerwował na ten projekt 500 milionów złotych, co ma zapewnić wsparcie dla około 100 tys. kredytobiorców. Warto więc obserwować zbliżające się terminy, aby nie przegapić tej atrakcyjnej oferty.
Rząd prawdopodobnie ogłosi kluczowe terminy programu w pierwszej połowie przyszłego roku. Już teraz wiadomo, że wnioski można będzie składać najpóźniej jesienią 2024 roku. W odpowiedzi na rosnące zainteresowanie programami mieszkaniowymi, władze zamierzają wprowadzić jasne zasady, aby poprawić dostępność mieszkań w Polsce, szczególnie dla osób z mniejszymi dochodami.
Zmiany w dopłatach i nowe szanse dla rodzin w 2026 roku
Program „Mieszkanie na start” kontynuuje wcześniejsze inicjatywy, takie jak „Bezpieczny kredyt 2%”, jednak wprowadza nowe zasady i ograniczenia. Osoby ubiegające się o kredyt zyskają dopłaty do rat, co znacząco obniży ich miesięczne wydatki. Oprocentowanie dla gospodarstw jednoosobowych i dwuosobowych wyniesie 1,5%, natomiast dla większych gospodarstw będzie maleć, co oznacza korzystniejsze warunki dla rodzin wielodzietnych.
Aby skorzystać z tego programu, należy spełnić kilka kryteriów, w tym ograniczenia dochodowe oraz zasady dotyczące posiadanej nieruchomości. Poniżej przedstawiamy najważniejsze kryteria, które należy spełnić:
- Ograniczenia dochodowe dostosowane do liczby osób w gospodarstwie domowym.
- Brak posiadania innej nieruchomości na własność.
- Wiek wnioskodawcy – zwykle musi być na poziomie 18 lat i więcej.
- Planowanie zakupu pierwszego mieszkania lub domu.
Warto już teraz zapoznać się z zasadami, by być gotowym do składania wniosków, gdy program wejdzie w życie. Dodatkowo w miastach o wyższych kosztach życia przewiduje się podwyższenie limitów, co będzie korzystne dla osób szukających mieszkań w większych ośrodkach.
Czy wiesz, że program „Mieszkanie na start” ma na celu wsparcie nie tylko młodych ludzi, ale także rodzin z dziećmi, co może być kluczowe w kontekście rosnących kosztów życia w miastach?
Kto skorzysta z Mieszkania na start? Szczegółowe kryteria
Dzięki programowi „Mieszkanie na start” mogę wreszcie rozważać zakup własnego mieszkania. Rządowa inicjatywa wspiera osoby pragnące nabyć nieruchomość, szczególnie te, które planują wziąć kredyt hipoteczny. Nowy program zastępuje wcześniejsze, bardziej ograniczone inicjatywy, dając szansę większej liczbie osób. Jednak kto właściwie może skorzystać z tego wsparcia? Przyjrzyjmy się szczegółowym kryteriom.
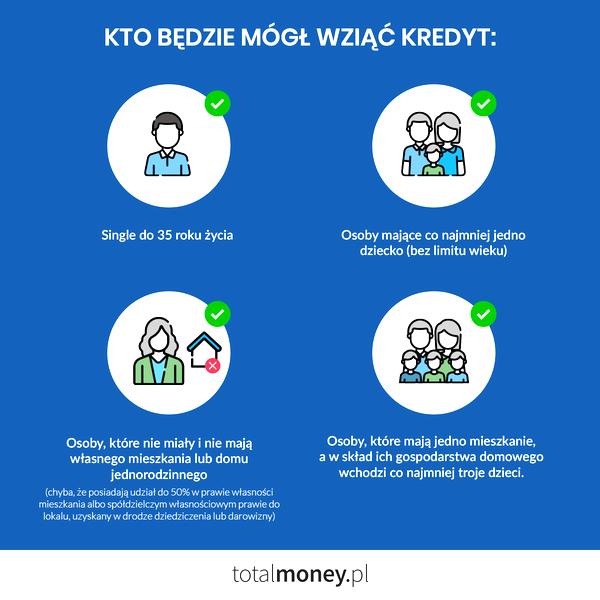
Pierwszym wymogiem jest wiek. Jako singiel mogę uczestniczyć w programie, jeśli mam mniej niż 35 lat. Skoro zahaczamy o ten temat to sprawdź, co nowego w programie Koalicji Obywatelskiej. Dla par i rodzin nie ma żadnych ograniczeń wiekowych, co otwiera możliwość skorzystania z programu także osobom samotnie wychowującym dzieci. Rzeczywiście, stanowi to dużą ulgę w porównaniu z wcześniejszymi programami, które stawiały liczne przeszkody.
Drugim kluczowym warunkiem jest brak posiadania własnej nieruchomości. Nie mogę być właścicielką mieszkania ani domu jednorodzinnego. Wyjątek stanowią osoby, które dziedziczyły do 50% udziału w nieruchomości. Gospodarstwa domowe z pięcioma i więcej osobami mogą posiadać jedną nieruchomość, pod warunkiem, że nowa nieruchomość poprawi ich warunki bytowe.
Własne mieszkanie z ulgami: Marzenie na wyciągnięcie ręki dla rodzin zarabiających do 33 tysięcy!
Aby skorzystać z programu, muszę spełnić określone kryteria dochodowe. Jak masz czas i chęci, odkryj zaskakujące powiązania Tuska z popularną melodią. Dla jednoosobowego gospodarstwa domowego maksymalny dochód brutto wynosi 10 tysięcy złotych miesięcznie. Limit wzrasta z każdym dodatkowym członkiem rodziny, osiągając nawet 33 tysiące złotych dla pięcioosobowych gospodarstw. Rząd przewidział elastyczność; jeśli przekroczę limit, dopłaty zostaną pomniejszone, co pozwala na skorzystanie z programu.
Program „Mieszkanie na start” oferuje również preferencyjne oprocentowanie kredytu przez pierwsze 10 lat spłaty. Na przykład, dla jedno- i dwuosobowych gospodarstw oprocentowanie wynosi 1,5%, a dla czteroosobowych tylko 0,5%. Ta oferta nie tylko ułatwia planowanie budżetu, ale także przynosi znaczące oszczędności w dłuższej perspektywie.
Na zakończenie warto podkreślić, że program skierowany jest do szerokiego kręgu osób. Jego elastyczność i różnorodne możliwości uzyskania wsparcia, takie jak dopłaty do kredytów konsumenckich, mogą znacznie ułatwić pierwszy krok w stronę własnych czterech kątów. Z niecierpliwością czekam na możliwość złożenia wniosku i poczucia się choć na chwilę jak prawdziwa właścicielka wymarzonego mieszkania!
Ciekawostka: Program „Mieszkanie na start” wprowadza możliwość uzyskania dopłat do kredytu również dla osób, które mają już nieruchomość, ale chcą poprawić swoje warunki bytowe, co jest rzadkością w innych rządowych inicjatywach.
Jakie są zasady dopłat i wysokości kredytów w programie?
W poniższej liście przedstawiamy zasady oraz wysokości kredytów w programie „Mieszkanie na start”. Każdy punkt dostarcza istotnych informacji dla osób planujących skorzystanie z tego rządowego wsparcia finansowego na zakup pierwszej nieruchomości.
- Zakup nieruchomości w ramach programu – Program „Mieszkanie na start” umożliwia sfinansowanie zakupu mieszkania lub domu jednorodzinnego, budowy domu, nabycia spółdzielczego własnościowego prawa do lokalu oraz partycypacji w kosztach inicjatywy społecznej i towarzystwa budownictwa społecznego.
- Oprocentowanie kredytu – Oprocentowanie kredytu wynosi 1,5% dla jedno- i dwuosobowych gospodarstw, 1% dla trzyosobowych, 0,5% dla czteroosobowych oraz 0% dla pięcioosobowych i większych gospodarstw domowych. Preferencyjne warunki obowiązują przez pierwsze 10 lat spłaty kredytu.
- Limity kapitału kredytu – Maksymalne kwoty kapitału kredytu wynoszą: 200 tys. zł dla gospodarstwa jednoosobowego, 400 tys. zł dla dwuosobowego, 450 tys. zł dla trzyosobowego, 500 tys. zł dla czteroosobowego oraz 600 tys. zł dla pięcioosobowego i większego. W miastach z wyższymi cenami nieruchomości osoby mogą liczyć na wyższe kwoty.
- Kryteria dochodowe – Program wprowadza limity dochodowe: 10 tys. zł brutto dla jednoosobowego, 18 tys. zł dla dwuosobowego, 23 tys. zł dla trzyosobowego, 28 tys. zł dla czteroosobowego oraz 33 tys. zł dla pięcioosobowego i większego gospodarstwa. Przekroczenie limitu skutkuje obniżeniem dopłaty o 50 groszy za każdą złotówkę.
- Brak konieczności wkładu własnego – Program oferuje możliwość uzyskania gwarancji Banku Gospodarstwa Krajowego, co pokrywa brakujący wkład własny do 100 tys. zł. Dzięki temu osoby z niskimi oszczędnościami mogą spróbować zakupu nieruchomości.
- Warunki uczestnictwa – Program adresowany jest do singli do 35. roku życia oraz rodzin i gospodarstw domowych z co najmniej dwiema osobami. Zainteresowani nie mogą być właścicielami żadnej nieruchomości ani posiadać udziałów w mieszkaniach przekraczających 50%.
FAQ – Najczęstsze pytania i odpowiedzi
Kiedy program „Mieszkanie na start” rusza?
Program „Mieszkanie na start” rozpocznie działalność w drugiej połowie 2026 roku.
Kto może skorzystać z programu „Mieszkanie na start”?
Osoby planujące zakup swojego pierwszego mieszkania lub domu, a także osoby samotnie wychowujące dzieci, bez żadnych ograniczeń wiekowych dla par i rodzin.
Jakie są limity kapitału kredytu w programie?
Maksymalne kwoty kapitału kredytu wynoszą: 200 tys. zł dla gospodarstwa jednoosobowego, 400 tys. zł dla dwuosobowego, 450 tys. zł dla trzyosobowego, 500 tys. zł dla czteroosobowego oraz 600 tys. zł dla pięcioosobowego i większego gospodarstwa.
Jakie są kryteria dochodowe dla uczestników programu?
Limity dochodowe wynoszą: 10 tys. zł brutto dla jednoosobowego, 18 tys. zł dla dwuosobowego, 23 tys. zł dla trzyosobowego, 28 tys. zł dla czteroosobowego oraz 33 tys. zł dla pięcioosobowego i większego gospodarstwa.
Czy wymagany jest wkład własny aby uczestniczyć w programie?
Nie, program oferuje możliwość uzyskania gwarancji Banku Gospodarstwa Krajowego, co pokrywa brakujący wkład własny do 100 tys. zł.